Domain updf.de kaufen?
Wir ziehen mit dem Projekt
updf.de um.
Sind Sie am Kauf der Domain
updf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain updf.de kaufen?
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **

Ähnliche Suchbegriffe für Risikoberichterstattung-nach-289-HGB
Top-Angebote
Produkte zum Begriff Risikoberichterstattung-nach-289-HGB:
-
Bilanzierung von Zuschüssen nach HGB und IFRS, Fachbücher von Sandra WolfIn vielen Bereichen des Wirtschaftslebens übernehmen Zuschüsse eine betriebswirtschaftliche Anreiz- und Finanzierungsfunktion. Sandra Wolf überträgt die handelsrechtlichen Grundsätze ordnungsgemässer Buchführung auf die Bilanzierung von Zuschüssen und entwickelt systemgerechte Rechnungslegungsgrundsätze für sämtliche Zuschusstypen. Innerhalb der IFRS zeigt die Autorin, dass die einschlägigen Regelungen zahlreiche Unzulänglichkeiten aufweisen. Sie überträgt die zeitwertstatischen Reformbestrebungen der internationalen Standardsetter auf den Problemkreis der Zuschussbilanzierung und unterbreitet Vorschläge zur Weiterentwicklung der Bilanzierungsnormen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
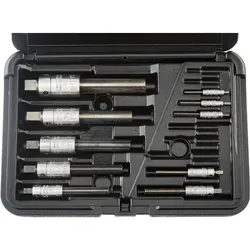
Magni, Gewindeschneider + Gewindebohrer, Format 7618540020 – HSS M20 Für HGBDer Format 7618540020 – HSS M20 Gewindebohrer ist ein präzises Werkzeug, das speziell für die Bearbeitung von Gewinden in der Grösse M20 entwickelt wurde. Hergestellt von der Marke Magni, bietet dieser Gewindebohrer eine hohe Qualität und Langlebigkeit, die für professionelle Anwendungen unerlässlich sind. Der Gewindebohrer ist Teil eines umfassenden Sets, das in einer praktischen Kunststoffkassette geliefert wird, was die Aufbewahrung und den Transport erleichtert. Die Ausführung des Gewindebohrers ist für Handgewindebohrer geeignet und deckt eine Vielzahl von Gewindegrössen von M3 bis M20 ab. Dieses Produkt ist ideal für Fachleute und Hobbyisten, die Wert auf präzise und zuverlässige Werkzeuge legen. - Hochwertiger HSS-Gewindebohrer für M20 - Geeignet für Handgewindebohrer - Lieferung in praktischer Kunststoffkassette - Umfangreiche Gewindegrössen von M3 bis M20 abgedeckt.653,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fotos speichern, bearbeiten und wiederfinden - photo basicsBildbearbeitung - Nachbessern muss sein Alle vorgestellten Bildbearbeitungsbeispiele wurden mit Adobe Photoshop Elements durchgeführt. Die Arbeitsbeispiele wurden so gewählt, dass sie auch mit jeder anderen Bildbearbeitungs-App nachvollzogen werden können. Bilder verwalten, Bilder bearbeiten, Bilder entwickeln Drei Säulen, auf denen jeder Bilderworkflow aufbaut. Die Stabilität dieses Konstrukts ist aber nur dann gewährleistet, wenn die Last der Aufgaben gleichmäßig auf jede Säule verteilt ist. Dieses Kapitel zeigt das lokale Bildarchiv als Dreh- und Angelpunkt im professionellen Bilderworkflow ? frei jedweder Zwänge und egal, ob Sie unter Windows oder unter macOS arbeiten. Nur Sie bestimmen, wie und wo Sie Ihre Bilder ablegen, wie und womit Sie Ihre Bilder bearbeiten und entwickeln. Alles ohne sich mit Haut und Haaren in das enge Korsett nur einer App zu begeben, denn es geht a...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was ist ein Handelsgewerbe nach HGB?
Was ist ein Handelsgewerbe nach HGB? Ein Handelsgewerbe nach dem Handelsgesetzbuch (HGB) bezeichnet ein Unternehmen, das ein Handelsgewerbe betreibt, also gewerbliche Geschäfte tätigt. Dabei ist entscheidend, dass es sich um ein Handelsgewerbe im Sinne des HGB handelt, um die speziellen handelsrechtlichen Vorschriften anwenden zu können. Ein Handelsgewerbe zeichnet sich unter anderem durch den Betrieb eines stehenden Gewerbes, die kaufmännische Einrichtung sowie die gewerbliche Tätigkeit aus. Unternehmen, die diese Kriterien erfüllen, gelten als Handelsgewerbe nach dem HGB. **
-
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
-
Was ist ein Kaufmann nach HGB?
Ein Kaufmann nach HGB ist eine natürliche oder juristische Person, die ein Handelsgewerbe betreibt. Er ist im Handelsregister eingetragen und unterliegt den handelsrechtlichen Vorschriften des Handelsgesetzbuches (HGB). Ein Kaufmann nach HGB hat bestimmte Pflichten, wie die Buchführungspflicht und die Erstellung eines Jahresabschlusses. **
Wann beginnt die Buchführungspflicht nach 238 HGB?
Die Buchführungspflicht nach § 238 HGB beginnt für Kaufleute mit der Aufnahme ihrer Geschäftstätigkeit. Das bedeutet, sobald ein Unternehmen seine Tätigkeit aufnimmt und als Kaufmann im Sinne des Handelsgesetzbuches gilt, muss es eine ordnungsgemäße Buchführung führen. Dabei ist es wichtig, dass alle Geschäftsvorfälle lückenlos und nachvollziehbar dokumentiert werden. Die Buchführungspflicht dient der Transparenz und Nachvollziehbarkeit der finanziellen Situation eines Unternehmens und ist somit ein wichtiger Bestandteil des kaufmännischen Handelns. Unternehmen sollten daher von Beginn an darauf achten, die gesetzlichen Vorgaben zur Buchführungspflicht einzuhalten. **
Was macht ihr 289?
Als KI-Chatbot habe ich keine persönlichen Aktivitäten oder Vorlieben. Meine Aufgabe ist es, Fragen zu beantworten und Informationen bereitzustellen. Wie kann ich Ihnen weiterhelfen? **
Top-Angebote
Produkte zum Begriff Risikoberichterstattung-nach-289-HGB:
-
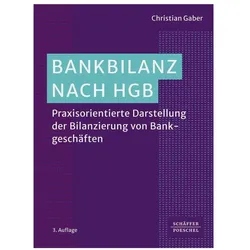
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung von Zuschüssen nach HGB und IFRS, Fachbücher von Sandra WolfIn vielen Bereichen des Wirtschaftslebens übernehmen Zuschüsse eine betriebswirtschaftliche Anreiz- und Finanzierungsfunktion. Sandra Wolf überträgt die handelsrechtlichen Grundsätze ordnungsgemässer Buchführung auf die Bilanzierung von Zuschüssen und entwickelt systemgerechte Rechnungslegungsgrundsätze für sämtliche Zuschusstypen. Innerhalb der IFRS zeigt die Autorin, dass die einschlägigen Regelungen zahlreiche Unzulänglichkeiten aufweisen. Sie überträgt die zeitwertstatischen Reformbestrebungen der internationalen Standardsetter auf den Problemkreis der Zuschussbilanzierung und unterbreitet Vorschläge zur Weiterentwicklung der Bilanzierungsnormen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magni, Gewindeschneider + Gewindebohrer, Format 7618540020 – HSS M20 Für HGBDer Format 7618540020 – HSS M20 Gewindebohrer ist ein präzises Werkzeug, das speziell für die Bearbeitung von Gewinden in der Grösse M20 entwickelt wurde. Hergestellt von der Marke Magni, bietet dieser Gewindebohrer eine hohe Qualität und Langlebigkeit, die für professionelle Anwendungen unerlässlich sind. Der Gewindebohrer ist Teil eines umfassenden Sets, das in einer praktischen Kunststoffkassette geliefert wird, was die Aufbewahrung und den Transport erleichtert. Die Ausführung des Gewindebohrers ist für Handgewindebohrer geeignet und deckt eine Vielzahl von Gewindegrössen von M3 bis M20 ab. Dieses Produkt ist ideal für Fachleute und Hobbyisten, die Wert auf präzise und zuverlässige Werkzeuge legen. - Hochwertiger HSS-Gewindebohrer für M20 - Geeignet für Handgewindebohrer - Lieferung in praktischer Kunststoffkassette - Umfangreiche Gewindegrössen von M3 bis M20 abgedeckt.653,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was ist ein Handelsgewerbe nach HGB?
Was ist ein Handelsgewerbe nach HGB? Ein Handelsgewerbe nach dem Handelsgesetzbuch (HGB) bezeichnet ein Unternehmen, das ein Handelsgewerbe betreibt, also gewerbliche Geschäfte tätigt. Dabei ist entscheidend, dass es sich um ein Handelsgewerbe im Sinne des HGB handelt, um die speziellen handelsrechtlichen Vorschriften anwenden zu können. Ein Handelsgewerbe zeichnet sich unter anderem durch den Betrieb eines stehenden Gewerbes, die kaufmännische Einrichtung sowie die gewerbliche Tätigkeit aus. Unternehmen, die diese Kriterien erfüllen, gelten als Handelsgewerbe nach dem HGB. **
Ähnliche Suchbegriffe für Risikoberichterstattung-nach-289-HGB
-
Fotos speichern, bearbeiten und wiederfinden - photo basicsBildbearbeitung - Nachbessern muss sein Alle vorgestellten Bildbearbeitungsbeispiele wurden mit Adobe Photoshop Elements durchgeführt. Die Arbeitsbeispiele wurden so gewählt, dass sie auch mit jeder anderen Bildbearbeitungs-App nachvollzogen werden können. Bilder verwalten, Bilder bearbeiten, Bilder entwickeln Drei Säulen, auf denen jeder Bilderworkflow aufbaut. Die Stabilität dieses Konstrukts ist aber nur dann gewährleistet, wenn die Last der Aufgaben gleichmäßig auf jede Säule verteilt ist. Dieses Kapitel zeigt das lokale Bildarchiv als Dreh- und Angelpunkt im professionellen Bilderworkflow ? frei jedweder Zwänge und egal, ob Sie unter Windows oder unter macOS arbeiten. Nur Sie bestimmen, wie und wo Sie Ihre Bilder ablegen, wie und womit Sie Ihre Bilder bearbeiten und entwickeln. Alles ohne sich mit Haut und Haaren in das enge Korsett nur einer App zu begeben, denn es geht a...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
-
Was ist ein Kaufmann nach HGB?
Ein Kaufmann nach HGB ist eine natürliche oder juristische Person, die ein Handelsgewerbe betreibt. Er ist im Handelsregister eingetragen und unterliegt den handelsrechtlichen Vorschriften des Handelsgesetzbuches (HGB). Ein Kaufmann nach HGB hat bestimmte Pflichten, wie die Buchführungspflicht und die Erstellung eines Jahresabschlusses. **
-
Wann beginnt die Buchführungspflicht nach 238 HGB?
Die Buchführungspflicht nach § 238 HGB beginnt für Kaufleute mit der Aufnahme ihrer Geschäftstätigkeit. Das bedeutet, sobald ein Unternehmen seine Tätigkeit aufnimmt und als Kaufmann im Sinne des Handelsgesetzbuches gilt, muss es eine ordnungsgemäße Buchführung führen. Dabei ist es wichtig, dass alle Geschäftsvorfälle lückenlos und nachvollziehbar dokumentiert werden. Die Buchführungspflicht dient der Transparenz und Nachvollziehbarkeit der finanziellen Situation eines Unternehmens und ist somit ein wichtiger Bestandteil des kaufmännischen Handelns. Unternehmen sollten daher von Beginn an darauf achten, die gesetzlichen Vorgaben zur Buchführungspflicht einzuhalten. **
-
Was macht ihr 289?
Als KI-Chatbot habe ich keine persönlichen Aktivitäten oder Vorlieben. Meine Aufgabe ist es, Fragen zu beantworten und Informationen bereitzustellen. Wie kann ich Ihnen weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.